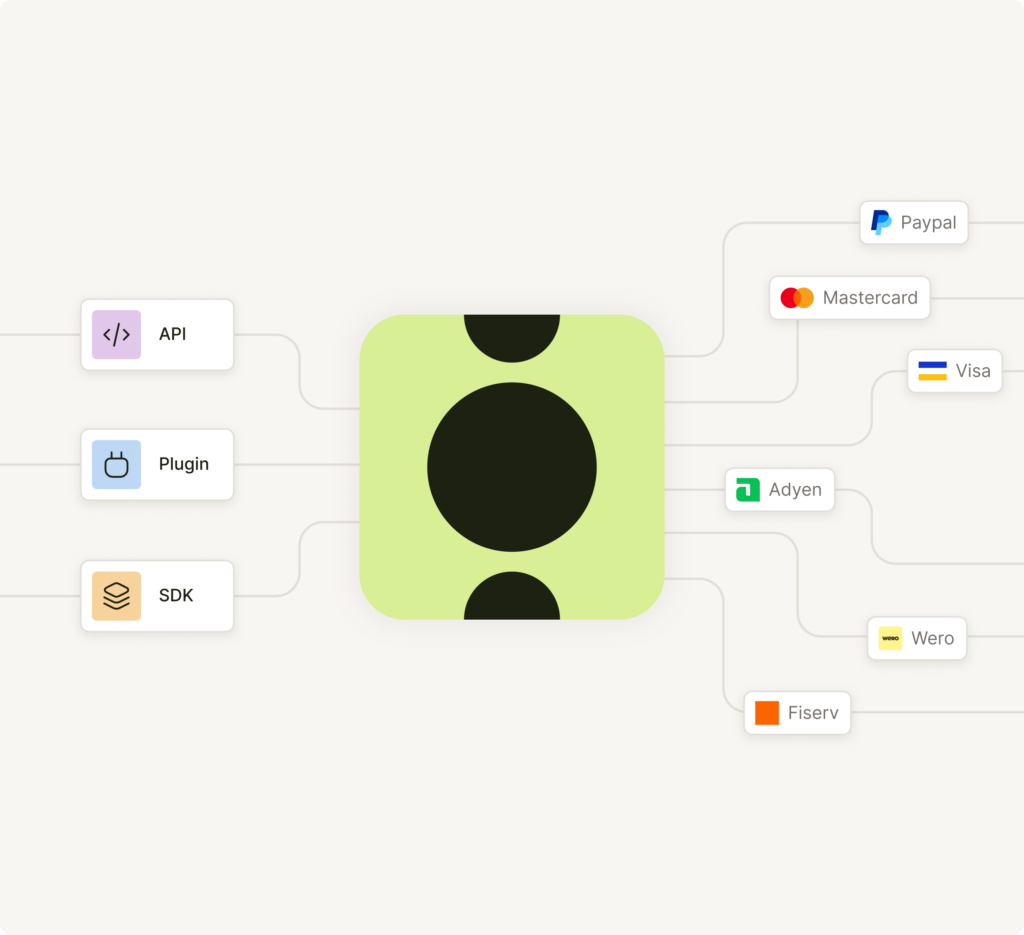
Payment Orchestration tritt in eine neue Phase ein.
Ursprünglich wurde Payment Orchestration entwickelt, um Transaktionen zwischen verschiedenen Payment Service Providern (PSPs) zu routen. Heute entwickelt sich das Konzept deutlich weiter: hin zu einem umfassenden Payment Decisioning über Provider, Zahlungswege (Payment Rails), Credentials, Authentifizierung, Risiko und Settlement hinweg.
Diese Entwicklung ist relevant, weil sich auch die Payment-Landschaft selbst verändert. Unternehmen entscheiden längst nicht mehr nur zwischen PSP A und PSP B. Zunehmend müssen sie bestimmen, ob eine Transaktion über Karten, Wallets oder Account-to-Account-Zahlungen abgewickelt werden soll, wie der Zahler authentifiziert wird, welche Credentials oder Mandate zum Einsatz kommen und wie die Zahlung letztendlich abgewickelt bzw. verrechnet werden soll.
KI-gestützter Handel bringt eine weitere Dimension hinzu. Im Jahr 2026 kann eine Zahlung zunehmend von einem authentifizierten KI-Agenten initiiert werden, der im Auftrag eines Kunden handelt. Dadurch entstehen neue Fragestellungen rund um Identität, Mandate und Kontrollmöglichkeiten für Händler.
Payment Orchestration bedeutet daher immer weniger, lediglich verschiedene Zahlungsanbieter miteinander zu verbinden. Vielmehr geht es darum, in Echtzeit die richtige Zahlungsentscheidung zu treffen.Payment orchestration is therefore becoming less about connecting payment providers and more about making the right payment decision in real time.
Für global agierende Unternehmen, Payment Service Provider und Marktplätze bedeutet das mehr Kontrolle über ein zunehmend komplexes Zahlungsökosystem – und die Möglichkeit, sich flexibel an neue Zahlungsmethoden, verändertes Kundenverhalten und neue Transaktionsmodelle anzupassen.
Was ist Payment Orchestration und für wen ist sie relevant?
Eine Payment-Orchestration-Plattform unterstützt global agierende Unternehmen, Payment Service Provider und Marktplätze dabei, Zahlungen über eine zentrale Infrastrukturebene zu steuern.
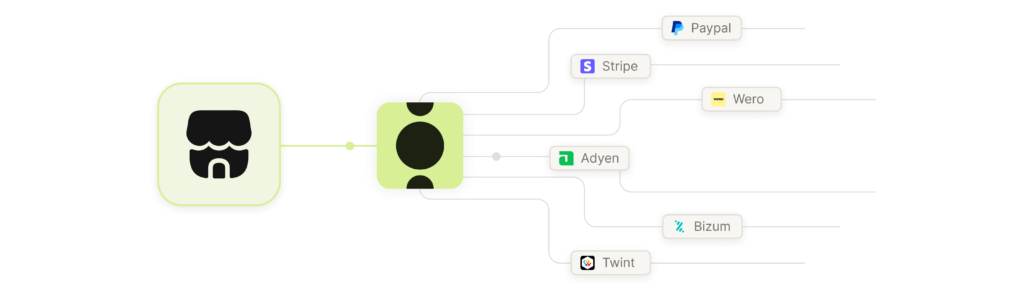
Anders als ein Payment Gateway, das ein Unternehmen mit der Zahlungsabwicklung verbindet, kann eine Payment-Orchestration-Plattform mehrere PSPs, Acquirer und Zahlungsmethoden über eine zentrale Ebene verwalten. Während ein PSP Dienstleistungen zur Zahlungsabwicklung bereitstellt, verbindet und steuert eine Payment-Orchestration-Plattform mehrere PSPs und weitere Payment Services.
Dazu können PSPs, Acquirer, alternative Zahlungsmethoden, Fraud-Tools, Tokenisierung, Reporting und Reconciliation gehören. Ziel ist eine flexiblere und anbieterunabhängige Payment-Architektur.
Warum ist Payment Orchestration für Händler und Payment-Teams relevant?
In einer frühen Wachstumsphase kann die Zusammenarbeit mit einem einzigen Anbieter ausreichend sein. Sobald Unternehmen jedoch in neue Märkte expandieren, werden die Anforderungen an ihre Zahlungsinfrastruktur schnell komplexer.
Das Ausmaß dieser Entwicklung ist erheblich. Laut Worldpays Global Payments Report sollen die weltweiten Ausgaben über digitale Zahlungsmethoden im E-Commerce und stationären Handel von 18,7 Billionen US-Dollar im Jahr 2024 auf mehr als 33,5 Billionen US-Dollar im Jahr 2030 steigen. Das entspricht einem Wachstum von 79 % beziehungsweise einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 10,2 % zwischen 2024 und 2030.
Auch die Präferenzen der Verbraucher verändern sich. Im Jahr 2025 entfielen 56 % des weltweiten E-Commerce-Transaktionsvolumens auf digitale Wallets. Für international tätige Unternehmen wird die Unterstützung des richtigen Payment-Mix daher zunehmend zu einer Entscheidung, die für jeden Markt individuell getroffen werden muss.
Europa zeigt anschaulich, wie schnell sich dieser Mix verändert. Wero, die europäische digitale Wallet auf Basis von Instant Account-to-Account-Zahlungen, erreicht laut EPI bereits 56 Millionen Nutzer in Europa. Ende 2025 starteten Retail Payments in Deutschland. Im Laufe des Jahres 2026 erfolgt die schrittweise Ausweitung auf Frankreich und Belgien, nachdem dort bereits zuvor Peer-to-Peer-Zahlungen verfügbar waren.
Damit verändert sich auch die Herausforderung für Payment Orchestration. Es geht nicht mehr nur um die Frage, welcher PSP oder Acquirer eine Kartentransaktion abwickeln soll. Unternehmen müssen zunehmend entscheiden, ob eine Transaktion – abhängig von Markt, Kundenpräferenz, Kosten, Performance und verfügbarer Infrastruktur – über eine Karte, eine Wallet oder einen Account-to-Account-Zahlungsweg erfolgen soll.
Die Performance unterschiedlicher Anbieter und Payment Rails kann je nach Region, Issuer, Zahlungsmethode und Transaktionstyp variieren. Payment Orchestration gibt Unternehmen die Flexibilität, diese Optionen über eine zentrale Ebene zu steuern und gleichzeitig die Abhängigkeit von einzelnen Anbietern oder Zahlungswegen zu reduzieren.
Wie ermöglicht Payment Orchestration intelligenteres Payment Routing?
Eine der wichtigsten Funktionen von Payment Orchestration ist intelligentes Routing.
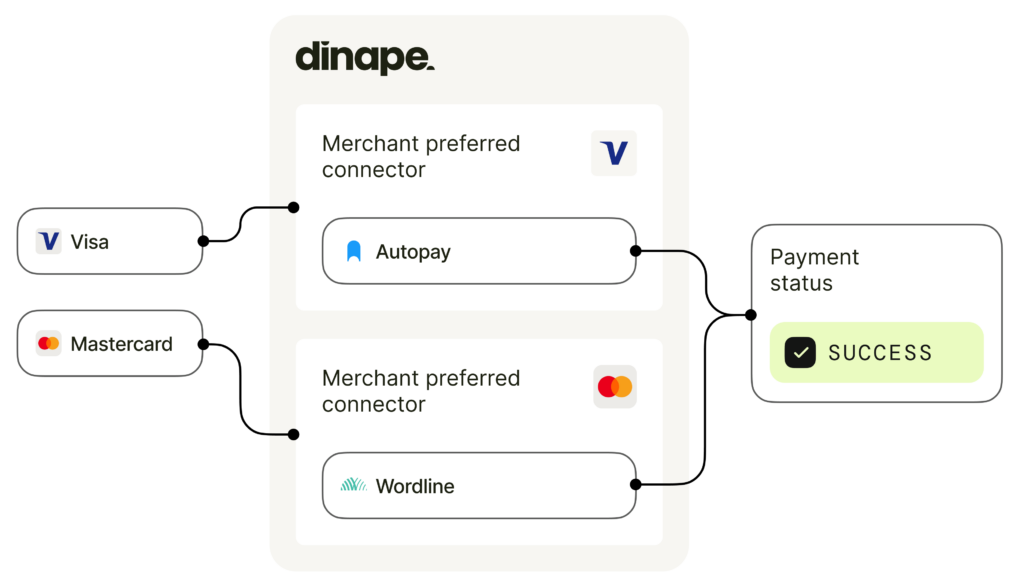
Anstatt jede Zahlung über denselben Anbieter abzuwickeln, können Transaktionen anhand unterschiedlicher Faktoren geroutet werden. Dazu zählen beispielsweise geografische Kriterien, die Performance eines Anbieters, Autorisierungsraten, Processing-Kosten, Zahlungsmethode, Transaktionsmerkmale und Risikoindikatoren. Indem eine Transaktion an den Anbieter oder Payment Rail weitergeleitet wird, der für einen bestimmten Markt, eine Zahlungsmethode, einen Issuer oder einen bestimmten Transaktionskontext die beste Performance bietet, können Unternehmen ihre Autorisierungsraten verbessern.
Im Jahr 2026 kommt eine weitere Dimension hinzu: Der Zahler kann zunehmend ein KI-Agent sein, der im Auftrag des Kunden handelt. Mastercard demonstrierte im Mai 2026 in Deutschland eine authentifizierte Agentic-Commerce-Transaktion auf Basis eines ausdrücklichen Kundenmandats und starker Authentifizierung. Auch Visa entwickelt eine Infrastruktur für Agentic Commerce, darunter die Identifizierung von Agenten, tokenisierte Zahlungs-Credentials und vom Kunden definierte Kontrollmechanismen.
Für Payment Orchestration ergeben sich daraus neue potenzielle Entscheidungsparameter. Neben Land, Kosten und Risiko müssen Zahlungsprozesse künftig möglicherweise berücksichtigen, wer oder was eine Transaktion initiiert hat, ob ein Agent vertrauenswürdig ist, welche Aktionen der Kunde autorisiert hat und welche Kontrollmechanismen der Händler definiert hat.
Intelligentes Routing entwickelt sich damit über die reine Auswahl des besten Anbieters hinaus. Zunehmend kann der gesamte Kontext einer Transaktion orchestriert werden – indem Payment Performance mit Identität, Kundenintention und den Kontrollmechanismen des Händlers kombiniert wird.
Die optimale Route hängt vom Geschäftsziel ab.
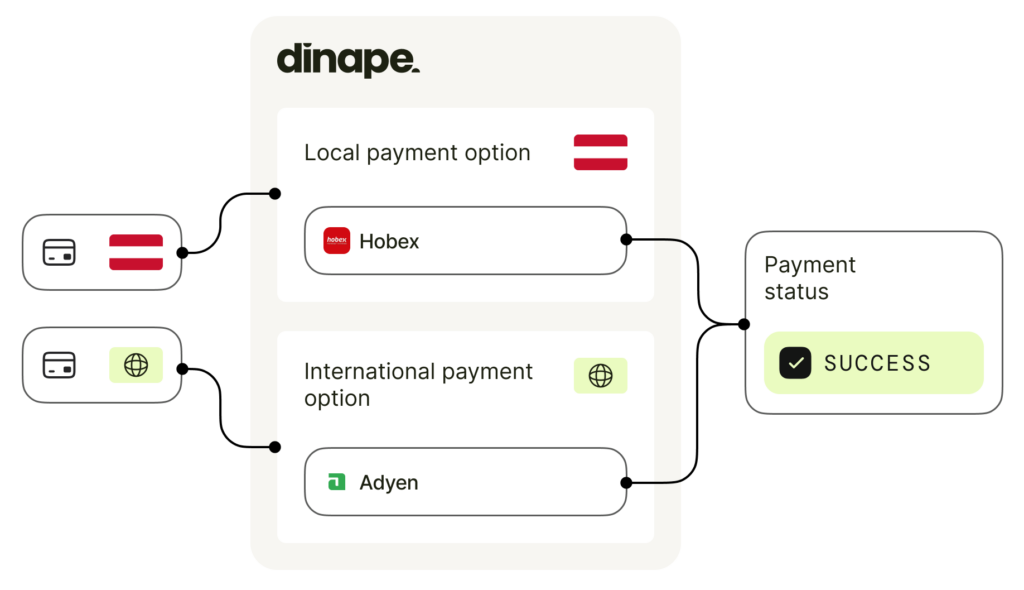
Manche Unternehmen priorisieren möglichst hohe Autorisierungsraten. Andere konzentrieren sich stärker auf Processing-Kosten, Resilienz oder spezifische Anforderungen einzelner Märkte.
Payment Orchestration geht jedoch zunehmend über die Auswahl des besten Processors hinaus. Die Entscheidung kann auch umfassen, welcher Payment Rail genutzt wird, welches Credential zum Einsatz kommt, wie der Kunde authentifiziert werden soll und über welchen Weg die Transaktion letztendlich abgewickelt wird.
Deshalb verschiebt sich die Diskussion von Payment Routing hin zu Payment Decisioning. Statt lediglich einen einzelnen Processing-Pfad zu optimieren, kann die Orchestration Layer den gesamten Transaktionskontext bewerten und die am besten geeignete Kombination aus Zahlungsmethode, Anbieter, Authentifizierungsweg und Settlement Route bestimmen.
Der Ansatz von Dinape basiert auf genau diesem Prinzip: Transaktions- und Kontextinformationen werden genutzt, um in Echtzeit die am besten geeignete Payment Journey zu bestimmen.
Wie verbessert Payment Orchestration die Resilienz von Zahlungen?
Zahlungen stehen in direktem Zusammenhang mit dem Umsatz. Ist ein Zahlungsanbieter nicht verfügbar, kann jede fehlgeschlagene Transaktion sowohl die Customer Experience als auch das Geschäftsergebnis beeinträchtigen.
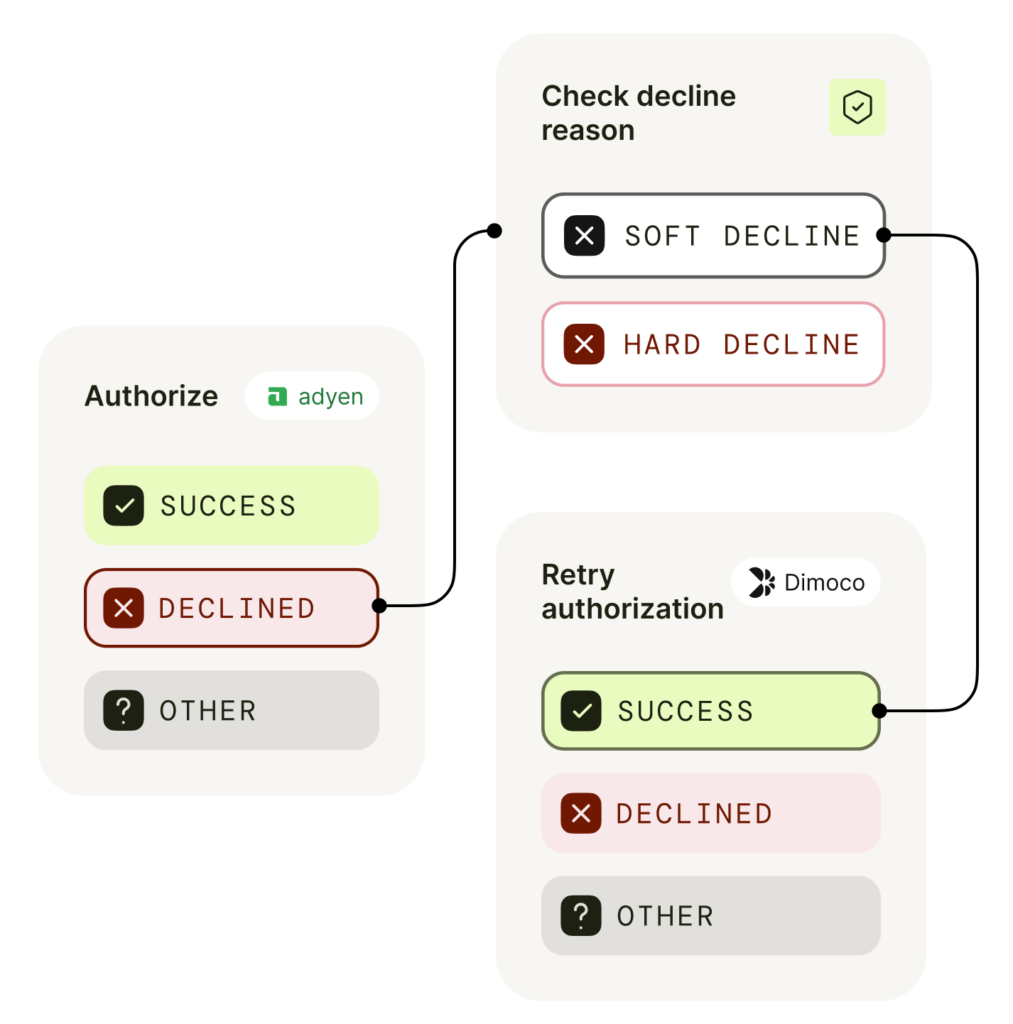
Der Checkout ist bereits heute ein kritischer Punkt innerhalb der Customer Journey. Das Baymard Institute beziffert die durchschnittliche dokumentierte Abbruchrate von Online-Warenkörben derzeit auf 70,22 %, basierend auf 50 Studien. Auch wenn es zahlreiche Gründe für einen Kaufabbruch gibt, verdeutlicht diese Zahl, wie wichtig ein möglichst zuverlässiger und reibungsarmer Checkout- und Zahlungsprozess ist.
Ein Multi-Provider-Setup schafft Alternativen. Payment Orchestration kann Transaktionen automatisch zu einem anderen Anbieter weiterleiten, wenn die bevorzugte Route nicht verfügbar ist oder nicht die erwartete Performance liefert.
Resilienz wird dadurch zu einem festen Bestandteil der Payment-Architektur, anstatt erst nach Auftreten eines Problems manuell hergestellt werden zu müssen.
Wie erhöht Payment Orchestration die Flexibilität und Unabhängigkeit von Anbietern?
Payment Orchestration reduziert den Vendor Lock-in. In einem traditionellen Setup kann der Wechsel oder die Integration zusätzlicher Anbieter mit erheblichem technischem Aufwand verbunden sein. Mit einer Orchestration Layer können Unternehmen Anbieter als einzelne Komponenten in ein umfassenderes Payment-Ökosystem integrieren.
Dadurch lassen sich neue PSPs, lokale Acquirer oder Zahlungsmethoden einfacher hinzufügen, ohne die gesamte Infrastruktur neu gestalten zu müssen. Gleichzeitig erhalten Unternehmen mehr Flexibilität bei der Expansion in neue Märkte.
Wie verbessert Payment Orchestration die Transparenz im Payment-Betrieb?
Die Zusammenarbeit mit mehreren Anbietern führt häufig zu fragmentiertem Reporting.
Payment Orchestration kann über ein individuell anpassbares Merchant Dashboard eine zentralisierte Sicht auf PSPs, Acquirer und Märkte ermöglichen. Dadurch können Payment-Teams besser nachvollziehen, wo Autorisierungsraten besonders hoch sind, wo Ablehnungen zunehmen, welche Anbieter die beste Performance liefern, wie sich Routing-Entscheidungen auf Kosten auswirken und an welchen Stellen Zahlungen fehlschlagen.
Das Ziel besteht dabei nicht einfach darin, mehr Payment-Daten zu sammeln, sondern diese Daten für bessere Entscheidungen zu nutzen.
Wie entwickelt sich Payment Orchestration durch KI und intelligentes Decisioning weiter?
Payment Routing basierte traditionell auf vordefinierten Regeln. KI und fortschrittliche Analysen können diese Entscheidungen zunehmend dynamischer gestalten.
Signale wie Transaktionshistorie, Geräteinformationen, Provider-Performance, Identitätsdaten und Risikoindikatoren können gemeinsam ausgewertet werden, um den am besten geeigneten Zahlungsweg zu bestimmen.
Der Mehrwert von KI innerhalb der Payment Orchestration ist daher sehr konkret: besseres Routing, intelligentere Wiederholungsversuche, eine schnellere Erkennung von Performance-Veränderungen und anpassungsfähigere Payment Operations.
Für Enterprise-E-Commerce-Unternehmen, die in mehreren Märkten aktiv sind, bedeutet dies, mehrere PSPs, Acquirer und Zahlungsmethoden über eine flexiblere und resilientere Payment-Infrastruktur zu verwalten. Ab diesem Punkt lautet die Frage nicht mehr nur, welcher Zahlungsanbieter gewählt werden sollte. Vielmehr geht es darum, wie das gesamte Payment-Ökosystem gestaltet werden soll.
Wie können Unternehmen die Kontrolle über die zunehmende Payment-Komplexität behalten?
Die Payment-Landschaft wird sich weiterentwickeln. Neue Zahlungsmethoden, regulatorische Anforderungen und veränderte Kundenerwartungen werden eher für mehr als für weniger Komplexität sorgen.
Im Jahr 2026 verlagert sich diese Komplexität zudem tiefer in den Payment Stack. Stablecoin Settlement gewinnt auch für etablierte Zahlungsnetzwerke an Relevanz: Visa meldete im März 2026 eine annualisierte Stablecoin-Settlement-Run-Rate von rund 7 Milliarden US-Dollar. Stripe beschreibt Stablecoin Orchestration inzwischen ausdrücklich als Möglichkeit, Routing, Konvertierung, Settlement und Reconciliation über verschiedene Netzwerke hinweg zu koordinieren.
Auch in Europa entsteht ein weiterer potenzieller Settlement Rail. Im Juli 2026 wählte die Europäische Zentralbank 36 Zahlungsdienstleister für die Teilnahme am Pilotprojekt zum digitalen Euro aus, das in der zweiten Jahreshälfte 2027 beginnen soll.
Die Bedeutung dieser Entwicklung für Payment Orchestration geht über die Einführung einzelner neuer Technologien hinaus. So wie Orchestration zunehmend die Acceptance Layer über Karten, Wallets und Account-to-Account-Zahlungen hinweg abstrahiert, könnte sie künftig auch die Settlement Layer abstrahieren. Unternehmen könnten dadurch unterschiedliche Wege zur Übertragung und Abwicklung von Werten innerhalb eines gemeinsamen Decisioning Frameworks steuern.
Payment Orchestration bietet Unternehmen somit die Möglichkeit, Komplexität intelligenter zu beherrschen: durch die Verbindung von Anbietern und Payment Rails, die Optimierung von Zahlungsentscheidungen, eine höhere Resilienz und mehr Kontrolle über eine sich kontinuierlich weiterentwickelnde Payment-Infrastruktur. Als Payment-Orchestration-Anbieter unterstützt Dinape Unternehmen dabei, Payment-Ökosysteme aufzubauen, die flexibel, skalierbar und auf die eigenen strategischen Prioritäten ausgerichtet sind.
©Dinape 2026
Sie möchten herausfinden, an welchen Stellen Payment Orchestration Ihr bestehendes Payment-Setup verbessern kann? Sprechen Sie mit unseren Payment-Experten.